

Rokasgrāmatas un pamācības
Datorizētās grāmatvedības vēsture
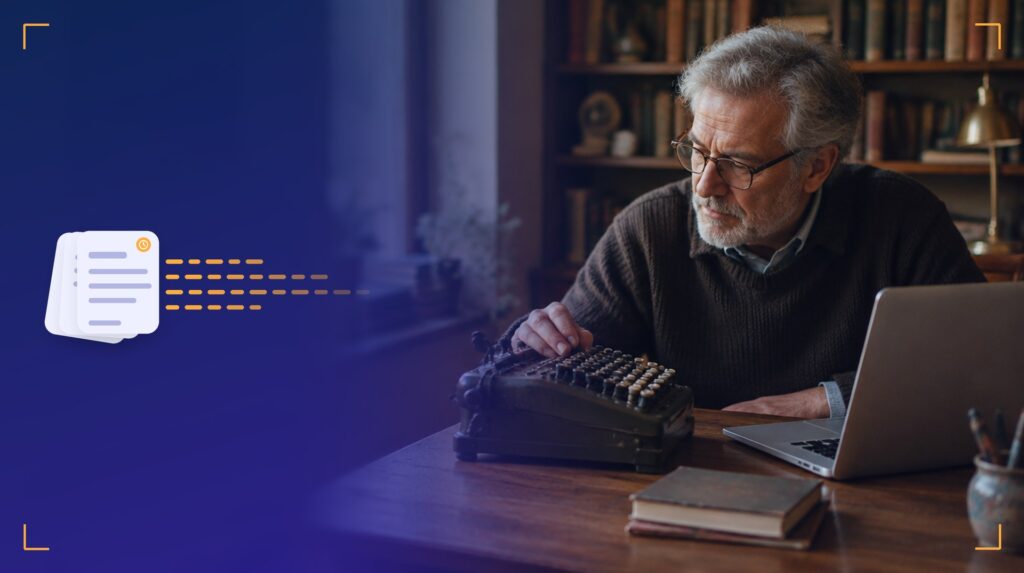
Neraugoties uz to, ka grāmatvedības programmatūra ir pieejama jau ilgu laiku, daudzi galvenie grāmatvedības uzdevumi joprojām tiek veikti manuāli. Rēķinus joprojām ievada ar rokām, darījumus kodē manuāli, un grāmatveži lielu daļu sava laika velta mazvērtīgam administratīvam darbam. Problēma nav tehnoloģiju trūkumā, bet gan lēnajā to ieviešanā, sadrumstalotajās sistēmās un darba plūsmās, kas nekad nav pilnībā automatizētas — tas ierobežo efektivitāti un neļauj grāmatvedības komandām veikt augstākas pievienotās vērtības analīzi.
Grāmatvedības datorizācijas
sākums (1950.–1970. gadi)
Pirmā datoru izmantošana grāmatvedībā aizsākās 1950. gados. 1955. gadā „General Electric” kļuva par pirmo uzņēmumu, kas iegādājās datoru grāmatvedības vajadzībām (algu aprēķināšanai)[1]. 1960. gados lielie uzņēmumi sāka ieviest uz lielajiem datoriem balstītas grāmatvedības sistēmas kā daļu no agrīnās elektroniskās datu apstrādes[2]. Pēc mūsdienu standartiem šīs agrīnās sistēmas bija primitīvas un bieži vien tika izstrādātas pēc pasūtījuma tādiem uzdevumiem kā galvenās grāmatas un algu aprēķināšana. Lai gan tās bija novatoriskas, tās bija dārgas un tās galvenokārt izmantoja lielie uzņēmumi un valsts iestādes – tās vēl nebija “populāras” tādā nozīmē, ka tās plaši izmantotu visi uzņēmumi.
1970. gados grāmatvedības programmatūra pakāpeniski kļuva pieejamāka. Minidatoru un gatavu risinājumu (piemēram, galveno grāmatu programmu) ieviešana padarīja datorizēto grāmatvedību nedaudz lietotājdraudzīgāku[3]. Tomēr lielāko daļu šī perioda datorizētā grāmatvedība bija pieejama tikai tām organizācijām, kas varēja atļauties specializētus datorus un IT personālu. Tādējādi grāmatvedības programmatūras izgudrošanu var attiecināt uz 1950.–1960. gadu lielajiem datoriem, taču vismaz divus gadu desmitus tā palika nišas rīks.
Grāmatvedības programmatūras uzplaukums 1980. un 1990. gados
Pagrieziena punkts digitālās grāmatvedības popularizēšanā bija personālo datoru revolūcija. 1978. gadā tika izlaista pirmā elektroniskā izklājlapu programma (VisiCalc), kas ļāva veikt finanšu aprēķinus uz mikrodatora, un tajā pašā gadā uzņēmums „Peachtree Software” laida klajā grāmatvedības programmatūras paketi agrīnajiem personālajiem datoriem[4]. Pēkšņi mazāki uzņēmumi grāmatvedības kārtošanai varēja izmantot pieejamus datorus, nevis dārgos lielos datorus. Līdz 1980. gadu sākumam tirgū parādījās lietotājdraudzīgākas grāmatvedības programmas. Piemēram, 1983. gadā tika laista klajā Intuit izstrādātā programma Quicken (personīgajām finansēm), kas nodrošināja viegli lietojamas saskarnes arī cilvēkiem, kuri nav grāmatveži[5]. Specializētas grāmatvedības sistēmas mazajiem uzņēmumiem, piemēram, „QuickBooks“ (ieviesa 1980. gados un kļuva populāra 1990. gados), vēl vairāk veicināja datorizētās grāmatvedības ieviešanu[6][7].
Grāmatvedības programmatūras plaša popularitāte nostiprinājās ap 1980. gadu vidu. Aptuveni 30 gadu laikā kopš pirmajiem lielajiem datoriem grāmatvedības risinājumi, kas darbojās uz personālajiem datoriem, bija kļuvuši par galveno tendenci. Līdz 1985. gadam personālie datori ar grāmatvedības programmatūru bija neatņemama daudzu uzņēmumu biroju sastāvdaļa visā pasaulē[5]. Citiem vārdiem sakot, tas, kas 1950. gados sākās kā inovācija, kļuva patiesi populārs tikai 1980. gados, kad tehnoloģija kļuva pietiekami lēta un pieejama. 1980. gadu beigās un 1990. gados notika turpmāka izplatība, parādījās sarežģītākas sistēmas (piemēram, ERP pakotnes lielos uzņēmumos), un 2000. gados beidzot notika pāreja uz mākoņbalstītu grāmatvedību. Taču galvenais pagrieziena punkts popularitātes ziņā bija 1980. gadu personālo datoru ēra – no izgudrojuma līdz vispārējai izplatībai pagāja vairāki gadu desmiti.
Joprojām pastāvīgs manuālais darbs grāmatvedībā
Ironiski, ka pat desmitgadēm pēc grāmatvedības programmatūras parādīšanās pārsteidzoši daudz grāmatvedības darbu joprojām tiek veikts manuāli. Daudzas aptaujas un pētījumi ASV un Eiropā liecina, ka automatizācija grāmatvedībā vēl ir tālu no pilnīgas īstenošanas. Faktiski daudzi grāmatveži ziņo, ka vairāk nekā puse no viņu ikdienas procesiem nav automatizēti[8]. 2023. gadā Apvienotajā Karalistē veikta nozares aptauja atklāja, ka vidēji tikai 26–50 % grāmatvedības uzdevumu ir automatizēti – tas nozīmē, ka aptuveni puse (vai vairāk) no visiem uzdevumiem joprojām tiek veikti ar rokām[9]. Grāmatveži un grāmatvedības speciālisti joprojām veltī ievērojamu laiku datu ievadīšanai, darījumu kodēšanai un citiem maztehnoloģiskiem uzdevumiem.
Daži nesenie secinājumi par manuālo darba slodzi grāmatvedībā ilustrē šo situāciju:
- Rūpnieciskā rēķinu datu ievade: vidēji aptuveni 57 % no visas rēķinu informācijas (rēķini, pirkuma rēķini, izdevumu kvītis) sistēmās jāievada manuāli[10]. Mazākos uzņēmumos šī tendence ir vēl izteiktāka — tiek lēsts, ka 86 % mazo un vidējo uzņēmumu (MVU) joprojām rēķinu datus ievada ar rokām[11]. Vidējie uzņēmumi nav tālu atpalikuši (aptuveni 65 % rēķinu ievada manuāli), savukārt lielākie uzņēmumi ir ieviesuši lielāku automatizāciju (tikai apmēram 22 % liela mēroga uzņēmumu joprojām paļaujas uz manuālu rēķinu ievadi)[11]. Tas liecina, ka visā attīstītajā pasaulē, sākot no ASV līdz Eiropai, rēķinu un izdevumu ievadīšana joprojām ir izplatīta prakse, it īpaši mazos un vidējos uzņēmumos. Jāatzīmē, ka viens avots ziņo, ka tikai 5 % kreditoru grāmatvedības komandu izmanto pilnībā automatizētu rēķinu apstrādes darba plūsmu, kas uzsver, cik daudzi uzņēmumi joprojām apstrādā rēķinus, izmantojot darbietilpīgus procesus[12].
- Laiks, kas tiek veltīts manuāliem uzdevumiem: Mūsdienu grāmatveži ievērojamu daļu no savām darba stundām velta manuālai apstrādei. Pētījumi liecina, ka aptuveni 30 % grāmatveža laika tiek veltīts manuālai datu ievadīšanai un darījumu saskaņošanai (piemēram, skaitļu ievadīšanai, kvīšu saskaņošanai)[13]. Ņemot vērā visas grāmatvedības administratīvās darbības (dokumentu kārtošana, darījumu ievadīšana grāmatvedības reģistros, trūkstošās informācijas meklēšana utt.), kopējais laiks, kas veltīts manuālām darbībām, pieaug vēl vairāk – saskaņā ar vienu aplēsi aptuveni 63 % grāmatvežu laika aizņem šādi manuāli procesi[14]. Citiem vārdiem sakot, krietni vairāk nekā pusi tipiska grāmatveža darba dienas var aizņemt darbs, ko varētu veikt grāmatvedības programmatūra, ja tā tiktu pilnībā izmantota. Tas ietver tādas darbības kā pirkuma rēķinu manuāla reģistrēšana, izdevumu klasificēšana pareizajos kontos un datu ievadīšana no kvītīm, nevis finanšu pārskatu pārskatīšanu vai analīzi.
- Automatizācijas potenciāls: Lielā manuālā darba slodze saglabājas nevis tāpēc, ka grāmatvedības uzdevumus nevar automatizēt, bet bieži vien tāpēc, ka tehnoloģijas tiek ieviestas lēni vai sistēmas ir sadrumstalotas. Faktiski tiek lēsts, ka aptuveni 86 % no uzdevumiem, ko veic grāmatveži un grāmatvedības speciālisti, varētu automatizēt, izmantojot pašreizējās tehnoloģijas[15]. Tomēr, kā jau minēts, daudzos uzņēmumos praksē ir automatizēti mazāk nekā puse no procesiem. Šī atšķirība liecina par milzīgu potenciālu laika ietaupīšanai – un tas izskaidro, kāpēc 56 % grāmatvežu atzīst, ka jūtas apgrūtināti ar ikdienišķu, manuālu darbu, kas viņus attur no augstākas pievienotās vērtības darbībām[16]. Līdz brīdim, kad tiks pilnībā ieviesti modernāki programmatūras rīki (piemēram, OCR datu ieguve, banku datu plūsmu integrācija, uz mākslīgo intelektu balstīta kategorizācija utt.), grāmatveži turpinās veltīt lielu daļu savas darba dienas datu ievadīšanai un līdzīgiem manuāliem uzdevumiem.
Kopumā var secināt, ka datorizētā grāmatvedība pastāv jau vairāk nekā pusgadsimtu un kļuva izplatīta jau pirms vairākiem gadu desmitiem, taču tā nav izskaudusi manuālo grāmatvedības darbu. Daudzos grāmatvedības darba procesos attīstītajās valstīs (ASV, Eiropā utt.) joprojām ir jāievada dati no rēķiniem un kvītīm ar rokām, manuāli jākodē darījumi un jāveic citi laikietilpīgi uzdevumi. Situācija pakāpeniski uzlabojas, jo izplatās jauni automatizācijas rīki — piemēram, mākoņgrāmatvedības platformas un mākslīgā intelekta vadīta programmatūra var automātiski importēt bankas darījumus vai pat kategorizēt izdevumus —, taču, ņemot vērā jaunākos datus, šī profesija joprojām ir ļoti atkarīga no manuāla darba. Šī ilgstošā realitāte uzsver kontrastu grāmatvedības attīstībā: mūsu rīcībā ir jaudīga programmatūra, tomēr ievērojama daļa grāmatvedības darba joprojām tiek veikta vecmodīgi — cilvēka rokām ievadot un sistematizējot finanšu datus[8][17]. Turpmākā izaicinājums (un iespēja) ir paātrināt tehnoloģiju ieviešanu, lai grāmatveži un grāmatvedības speciālisti varētu veltīt mazāk laika rutīniskam darbam un vairāk — analīzei un stratēģiskajam darbam.
Avoti: Vēsturiskā hronoloģija un ieviešanas detaļas balstās uz dokumentētiem pagrieziena punktiem grāmatvedības tehnoloģiju attīstībā[1][4][5]. Statistika par manuālo grāmatvedības darba apjomu ir iegūta no nesen veiktajām aptaujām un pētījumiem, kuros piedalījās grāmatvedības speciālisti un uzņēmumi ASV un Lielbritānijā[10][11][13][14], un tā ilustrē, cik liela daļa no šodienas grāmatvedības darba joprojām tiek veikta manuāli.
[1] [7] Grāmatvedības vēsture: kā tā ir attīstījusies laika gaitā | Maryville Online
https://online.maryville.edu/blog/history-of-accounting/
[2] [3] Grāmatvedības tehnoloģiju vēsture: no māla līdz mākoņprogrammatūrai
https://www.netgain.tech/blog/history-of-accounting-technology
[4] [5] [6] Grāmatvedības programmatūras vēsture: no papīra līdz mākonim | 4Sight Group
https://4sight.group/blog/history-accounting-software-paper-cloud/
[8] [13] Kā grāmatveži katru nedēļu ietaupa stundas, izmantojot Uncat automatizēto kategorizāciju — Uncat
https://www.uncat.com/blog/how-accountants-save-hours-every-week-with-uncats-automated-categorization
[9] [16] Monotons un manuāls darbs: Dext aptauja atklāj, ka gandrīz 60 % grāmatvežu pārāk daudz laika velta manuāliem uzdevumiem | Bdaily
https://bdaily.co.uk/articles/2023/05/10/rutīniski-un-manuāli-dext-aptauja-atklāj-ka-gandrīz-60-no-grāmatvežiem-velta-pārāk-daudz-laika-manuāliem-uzdevumiem
[10] [11] [12] Rēķinu izrakstīšanas statistika :: Skynova
https://www.skynova.com/blog/invoicing-statistics
[14] [17] Novērtējiet grāmatvedības priekšdarbu efektivitāti salīdzinājumā ar nozares standartiem | AccountingWEB
https://www.accountingweb.co.uk/community/industry-insights/assess-the-efficiency-of-pre-accounting-tasks-against-industry-standards
[15] Ko dara grāmatvedis? Pienākumi, prasmes un tendences
https://bachelors-completion.northeastern.edu/knowledge-hub/what-does-an-accountant-do/